机器人行业有个心照不宣的事实:大多数“人”的职业生涯,终结于展示。发布会上掌声有多热烈,落地时的沉默就有多震耳。
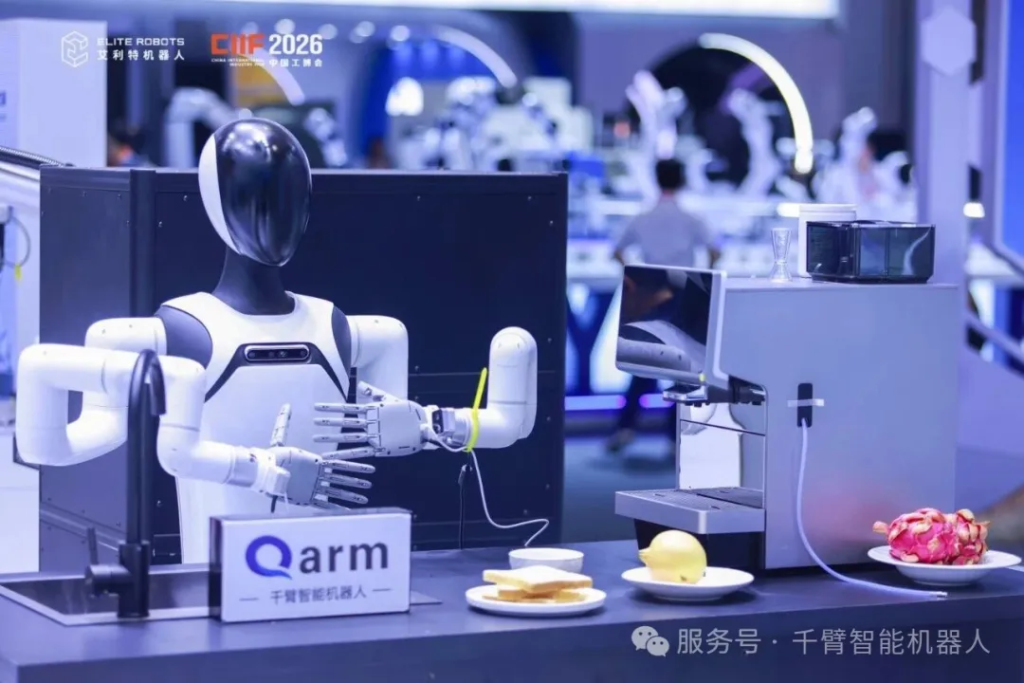
上周,2026 中国国际工业博览会(10.12–16)在国家会展中心(上海)落下帷幕。我们把智能手臂系列与半身人形形态一起,带进了 8.1H 馆。
过去几个月,我们被问得最多的一个问题是:“你们什么时候做人形?”每次被问到,我们都先反问一句:你想要的是一台像人的机器,还是一个能替你赚钱、并且不会在半夜宕机的员工?
具身智能机器人——先纠正一个流行叙事
现在最流行的说法是:“人形机器人根本做不出来,也量不了产。”人形不是做不出来,也不是量产不了。真正的问题,在下一句:出货,不等于落地。
信通院在具身智能报告里写得很直白:真实场景落地远小于出货,当前出货主要流向科研教育、数据采集、展览展示、文娱表演,以及由政府、产业资本和供应链伙伴推动的试点项目。相当比例的设备只用于展厅接待或活动演示——“月均开机天数不足 10 天的情况并不少见。”——中国信通院《具身智能报告》
报告还算了另一笔账:单台轮臂式或双足人形机器人的年度综合运维成本约 50 万至 70 万元;整机价格可能只占总拥有成本的 40%–60%,剩下的钱花在场景改造、系统集成、数据采集与模型训练、运维人员配置和故障停机损失上。美银证券估算,2026 年中国人形机器人的投资回收期约 6 年。
行业公开测算显示,复杂连续作业成功率低于 60%;单台年综合运维成本约 50–70 万元;2026 年投资回收期约 6 年。
一句话:买得起,用不起;演示得了,回不了本。
资本市场的定价逻辑已经在切换——从“叙事溢价”切向“业绩锚定”:订单在哪、毛利多少、复购多高。行业关注点也从与真实人类的外形动作是否高度相似,变成了“能不能连续工作 24 小时”“能不能闭环完成任务”。
这,就是当下最重要的行业趋势:共识正在从“像人”,转向“能干活”。
千臂答案:形态跟着场景复杂度走
所以我们不急着做完整人形。准确地说,我们反对把“像人”当成目的。
但请注意——不做“完整人形”,不等于没有“人形能力”。在这次工博会展台上,双臂半身人形形态已经和智能手臂系列同台亮相:上半身双臂 + 头部多模态感知,它与单臂、双臂饮品机器人共同构成了千臂的产品矩阵。
千臂的形态路线,是一条跟着场景复杂度走的三级阶梯。每一级都由上一级的积累催生,不能跳级:
第一阶段 · 智能手臂
已批量落地。它解决的是饮品制作(咖啡/奶茶/冰淇淋),具备高频、标准化、可无人值守的特点,这是最好的训练场。
第二阶段 · 半身人形具身
进行中。双臂协同(一臂制作、一臂盛装),并通过腰部、肩部增加的自由度扩大操作范围。它解决的是小吃快餐:炸串、关东煮、炸鸡、轻食装配。
第三阶段 · 类人具身智能机器人
积累中。像厨师一样感知和交互,手、眼、腰、腿全身协同,承接复合后厨全流程:制作、分装、打包、清洁、多订单并行调度。
请注意这条路的逻辑:不是“先做个人形,再给它找工作”,而是“场景复杂到什么程度,形态才进化到什么程度”。
200 台量产:我们“争做行业第一”
在本届工博会上,我们确认了一个阶段性坐标:千臂已进入 200 台设备量产阶段。
在餐饮具身智能这条细分赛道上,我们的目标也很直接——争做行业第一。
底气不来自融资额,而来自三件事:
① 工业级基因:千臂由艾利特机器人控股,工业机械臂的技术沉淀与量产体系,直接平移到餐饮具身产品上——工业级的可靠性标准,是我们与“样机团队”最大的区别;
② 长期交付:近 20 年机器人技术积累、6 年餐饮机器人产品开发与交付经验——不是实验室项目,而是持续面向真实商业场景迭代;
③ 体系壁垒:创始团队持有机器人相关专利 100 余项,千臂已申请专利 23 项(其中 5 项实用新型与外观设计专利已授权),产品自研率 95%,业务覆盖全球 8+ 国家。
从“做出来”到“批量交付”,中间隔着供应链、品控、自清洁、运维体系——这些正是我们过去一直在啃的部分,也是接下来继续拉开差距的部分。
三个“反共识”的选择
一、不做五指灵巧手
“人类的五指灵巧手是生物演化的结果,适配人的生存活动,但绝不等于商业作业的最优解。”——千臂智能机器人 CEO 吴海亮
灵巧手内部密布传感器与关节,造价高、寿命短;关节越多,算法变量越多,模型越难收敛,实际工作中的出错概率反而更高。而在餐饮抓取这种真实场景里,两指、三指夹爪就足以稳定完成取杯、抓取物料等绝大多数任务。多加的那几根手指,大多是噱头大于实用。
二、规则优先,模型补位
行业里很多人押注端到端 VLA,指望一个大模型解决所有问题。千臂走的是混合控制:客流高峰的效率模式下,机器人优先执行既定规则、划定运动边界,暂时限制 VLA 推理,用一点泛化能力换取极致的出杯速度与稳定性;只有当出现萃取失败、饮品洒漏这类规则覆盖不到的突发异常时,才唤醒大模型做智能判断;再处理不了,就直接报警、人工介入。
“需要它做工具人就做工具人,需要它思考的时候,再开启思考。”——千臂智能机器人 CEO 吴海亮
三、卖体系,不卖硬件
大家看见的是机械臂本体,那只是浮在水面上的一角。决定一个点位能不能活下去的,是水下的整座冰山:供应链、物料管控、自清洁、损耗管理、后台数据、运维体系。一台设备卖出去不是结束,是一整套可运转的商业解决方案刚开始交付。
我们算的那笔账
这是千臂最“不炫酷”、但我们最愿意反复讲的:整套点位设备成本远低于同级人形整机;单杯出品毛利长期稳定为正;日均销量随点位流量浮动、可预测;月度运维与物料损耗可控、可预算;点位流量达标时,回本周期以“月”计。
为什么写模糊?因为任何精确到个位数的收益承诺,都依赖现场变量——把数字说死,是对客户不负责。我们更愿意给出的,是能被反复验证的结构性对比:
在真实运营的饮品点位上,专用具身智能的回本周期以“月”计;而人形机器人今天仍以“年”计——美银证券估算,2026 年中国人形机器人的投资回收期约为 6 年。
这就是今天“专用”与“通用”之间的真实距离。
食品安全层面,机器的优势也更“机制化”:实时监测储奶温度,异常即刻报错停机;定时启动全自动自清洁程序,杜绝人工偷懒省略工序;全程监控萃取参数。人工操作容易因疏忽出现器具混用、食材暴露,而机器人不会。
未来:从餐饮到家庭,做物理世界的操作系统
餐饮不是我们的终点,它是我们的第一站。
为什么是餐饮?
因为它是“高频、复杂、容错低、数据密度高”的地方——训练数字厨师最好的训练场。中国餐饮大盘 5 万亿,但“三高两难”(高人力成本、高租金、高损耗、管理难、标准化难)从未被真正解决。过去十年,自动炒菜机、配送机器人、净菜中央厨房解决了“材”和“单点工位”;但盛装、分装、打包、清洁、多订单并行调度,依然靠人。
真正的矛盾是:单点自动化 ≠ 整体效率提升;设备越多,调度越乱。
所以千臂做的不是“又一种餐饮机器人”,而是 ArmasterEngine——一套把订单、设备、机器人、人员和出品质量统一起来的操作系统。它有三个特征:会学习、会进化、会迁移。支撑它的是三层智能:大脑(任务规划)、小脑(物理执行)、神经(调度通信)。
关键在于:这三层不是同时出现的,而是随着形态进化逐层加载——每一层都在真实场景里验证成熟,才叠加下一层。
从餐饮走向家庭,我们能带走四样东西:
① 原子动作库可降维:50+ 个动作,从“奶茶/炸鸡”换到“红烧肉/蒸蛋/老人餐”,只是换末端和菜谱;
② ArmasterEngine 可复用:调度逻辑简化,操作系统不变;
③ 人形上半肢已自研:在 B 端高强度场景里验证过的运动控制与安全性;
④ 数据飞轮跨场景:B 端积累的操作成功率、纠错与异常处理,正是 C 端安全性的护城河。
家庭端我们很清醒:团队早在 2019 年就研发过面向高端别墅的嵌入式家庭厨房机器人(视觉 + 力控,可以煎牛排、煮西兰花),2021 年实现小批量交付。但家庭消费级普及有一个硬门槛——机械臂成本要下探到万元以内,接近一台高端手机的价位。在这个门槛跨过去之前谈“机器人保姆进家庭”,都是透支信任。
千臂的终局不是“餐饮机器人公司”。餐饮是第一个被验证的场景,家庭是第二个。所有需要“人手”的地方,都是我们的疆域。
结语:在脏活累活中构建真正的壁垒
在机器人行业,几乎不存在某一项独门黑科技构筑的绝对壁垒。只要给足研发时间,很多技术同行都有机会追上。
只有当一家企业愿意沉下心,去啃运维、供应链、真实场景数据这些外界看不见、也并不“性感”的脏活累活,才能构筑起完整的、难以逾越的全线壁垒。
我们不否认人形的长期价值,我们只是拒绝把形态当成目的。
技术的浪漫,不只存在于 PPT 描绘的未来蓝图里,同样藏在一次次落地、迭代、解决现实难题的过程之中。
内容转自相关官方公众号,如有侵权,请联系删除。