量测和检测是两个词。量测量尺寸,膜多厚、线多宽、两层对得准不准;检测找缺陷,颗粒、划伤、图形缺了一块。这两件事都发生在晶圆还没做完的时候,跟后道通电测功能不是一回事。过去这两样是抽检。一道工序抽几片看看。3D NAND堆到三百层、封装从二维变三维之后,抽检不够用了。基底上一颗十五纳米的颗粒,往上叠三百层膜,会变成等效一百纳米以上的形貌异常,把光刻的焦深余量吃掉。一片废掉,前面几十道工序的钱一起废。
按Yole的口径,这类设备占前道设备价值的13%,排第四,前面是刻蚀清洗、薄膜沉积和光刻。2025年全球前道设备卖了1351亿美元,SEMI的数字,量检测自己约172亿。科磊2026财年营收136亿美元,晶圆检测一项66.3亿,占48.8%。中国大陆贡献40.48亿美元,占29.8%。这个比例两年掉了十三个百分点,从2024财年的42.8%下来,金额却几乎没动,41.97亿变成40.48亿。是台湾和韩国涨得更快,把分母撑大了。
国产这边加起来不到一成,2022年才3.45%。拆开看不一样,膜厚量测到了38.9%,套刻只有15.2%。越依赖缺陷库和客户样本的,推得越慢。十一家分成两拨。天准、埃科、中导、赛腾、广立微的钱主要来自别处,半导体是新长出来的一块;中科飞测、精测电子、东方晶源、睿励、中安、御微只吃这一碗饭。差别落在研发上,中导去年研发投入占营收7.77%,中科飞测31.95%,差四倍。
光学环节
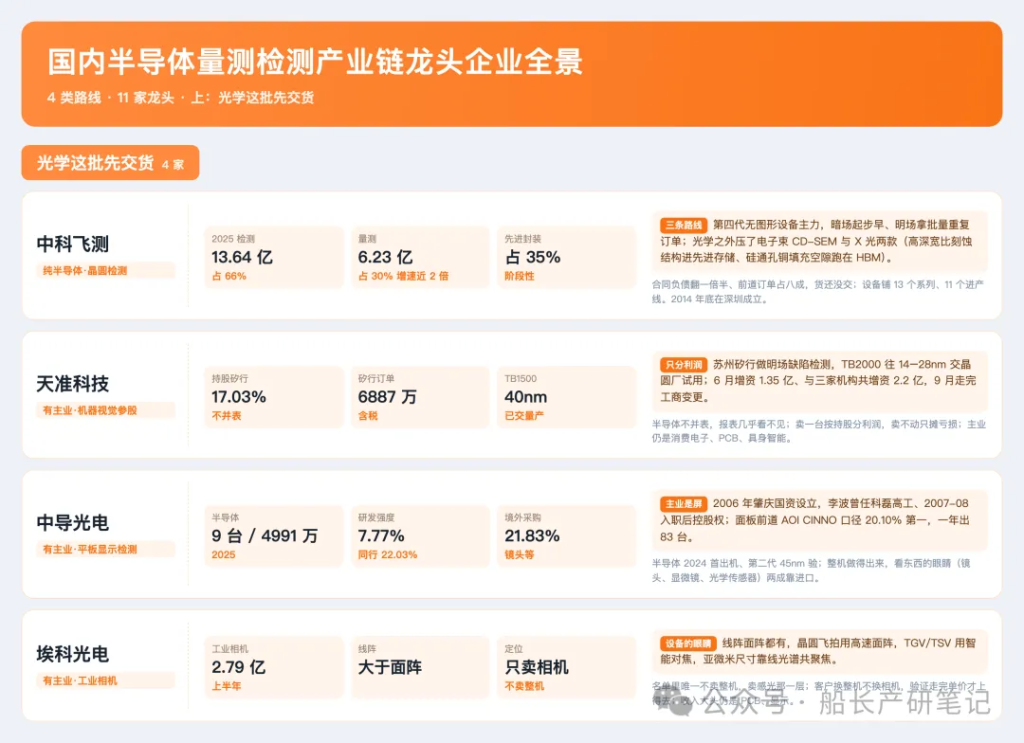
光学是这条路的老办法。用光扫一遍晶圆表面。快,不伤片子,分辨率卡在衍射极限上。国产头一批做成的就是这一套,成熟制程对缺陷的容忍度高,客户愿意给机会。四家的位置并不齐:中科飞测和天准参股的矽行已经站上量产线,中导的半导体机台一年卖九台,埃科给整机供相机。
中科飞测
2014年底在深圳成立,中科飞测做晶圆检测。第四代无图形设备是主力。暗场起步早,出货规模和覆盖面在国内靠前;明场在逻辑和存储客户线上验了一阵,拿到批量重复订单。设备铺到十三个系列,十一个已经进产线。光学之外还压了两条路:电子束关键尺寸量测已出货到客户产线验证;X光两款,一款看高深宽比刻蚀结构,进了先进存储产线,一款找硅通孔铜填充的空隙,在HBM客户线上跑。
2025年检测设备13.64亿元,占六成六;量测6.23亿元,占三成,增速是检测的近两倍。结构在往量测偏,年报里检测仍是主心骨。先进封装收入阶段性占到三成五。合同负债翻了一倍半,前道订单占八成,钱收在前面,货还没交。量测起量靠的是先进封装和存储两头的扩产,这两块都在加机台。
天准科技
天准科技在苏州,起家是机器视觉,做尺寸测量和外观检测,客户原先在消费电子和PCB。半导体走的是参股,苏州矽行做明场缺陷检测,天准持股17.03%,不并表。TB1500对应40纳米,已经交到量产线上;TB2000往14到28纳米走,交给一家晶圆厂试用。矽行手上在跑的销售订单加试用订单6887万元,含税。明场是检测里难的那一半,光源要亮得均匀,镜头要看得清,算法还得把真缺陷和图形本身的起伏分开。
半导体不并表,报表上几乎看不见。6月又往矽行投了1.35亿元,和三家机构一起增资2.2亿元,9月才走完工商变更,这笔钱只在投资收益里露一下。道理很直白:矽行卖一台,天准按持股比例分利润,卖不动就只摊亏损,也不并入。撑起订单的还是消费电子、PCB和具身智能。
中导光电
中导光电2006年在肇庆成立,出资方是风华高科和肇庆能源,都是国资。李波1994到2005年在科磊做工程师和高级经理,2007年8月才进公司,后来通过开曼的3i系拿到控制权。主业是平板显示的检测设备,京东方、华星、天马、惠科、维信诺的产线上都有,从G2做到G11。按CINNO的口径,面板前道AOI这块它占20.10%,排第一。半导体2024年才第一次出机,做纳米级有图形晶圆缺陷检测,第二代做到45纳米,还在客户那边验。
半导体2025年卖了九台,收入4991万元;面板那边一年出八十三台,两条线差着一个数量级。研发投入3469.14万元,占营收7.77%,同一张对比表里同行五家平均22.03%。镜头、显微镜、光学传感器还有两成靠进口,境外采购占比21.83%。整机做得出来,看东西的眼睛还得买,光学件这一层国产还没补上。
埃科光电
相机装在检测设备上当眼睛,埃科光电做的就是这颗眼睛,工业线阵和面阵都有。晶圆飞拍检测用高速面阵,晶圆外观和TGV、TSV检测用智能对焦系统,亚微米级的尺寸靠线光谱共聚焦传感器。名单里就它不卖整机,卖的是整机里感光的那一层。这家在合肥,上半年工业相机卖了2.79亿元,线阵比面阵多一点。
半导体还在陪设备厂做验证,收入大头仍是PCB和显示。做零件的生意比卖整机稳,客户换整机不换相机,型号还在产就不用重新谈价。验证这一关走完,单价才谈得上去。整机的精度上限,一半由里面那颗相机决定。
量尺寸环节
量尺寸的国产化推得比检测快,缺陷检测只有21.5%。量尺寸的难处是技术路线收敛、验证周期短,参数对上就能进产线。精度早就够了。检测难在缺陷库,长什么样得一家一家客户攒,攒不够就判不准。三家分了两头:两家守在膜厚和光学关键尺寸上,一家做形貌和颗粒。
精测电子
精测电子在武汉,起家做显示检测,半导体占了营收三分之一还多。产品铺得宽,膜厚、OCD、电子束、明场检测都在做,部分主力型号完成了7纳米交付和验收;明场28纳米通过验收,14纳米做到重复交付。HBM这条线上,2.5D和3D封装要的四款设备都导进去了:TSV刻蚀后的高深宽比结构、HBM硅片形貌、混合键合表面粗糙度、TSV填铜后的铜凹陷。
半导体在手订单36.57亿元,增了一倍多,三季度收入只增一成六,订单是收入的四倍。厂房和产线不够,四季度新厂投产才缓得过来。半导体板块当季还亏着,剔除股份支付为正;显示业务还在掉,新能源基数太小,撑不住。
睿励
2005年在上海张江成立,睿励科学仪器是国内起步早的一家。中微公司是第一大股东,持股27.46%,尹志尧任董事长。产品是光学膜厚、OCD和光学缺陷检测:TFX-R3覆盖14到5纳米逻辑工艺,TFX5000-OCD做三维形貌和线宽,ASD做全表面缺陷,BriteSD和DipperSD做纳米级图形晶圆。膜厚和OCD长期是它一家的生意,国产同行不太碰这两格,专利攒到280余项。
没上市,营收没披露过。公司大事记里写着2015年TFX3000拿到三星3D闪存线的批量订单,那是十一年前。之后的客户名单没怎么往新的地方长,2024年11月那轮近5亿元融资,金石投资和招商致远领投,也一直查不到辅导备案。
中安半导体
晶圆平不平、弯多少、应力在哪,中安半导体做的是形貌这一摊。创始人曾安,清华激光与电子物理本科、中科院半导体所硕士、不列颠哥伦比亚大学博士,在美国一家检测设备大厂做到高级技术总监,2020年回国在南京创办。WGT300-WX用斐索干涉,片子立着装,避开重力把形貌压弯;WGT300-M用气浮支撑,翘曲从负2毫米到正2毫米都能测,一片采三千四百万个点。
另一半是颗粒检测,ZP系列两年跨了四代,从26纳米到17纳米、12.5纳米,今年4月的ZP8做到10.5纳米,在SEMI M50-1104标准下对10.5纳米颗粒捕获率95%以上。没上市,2025年1月C轮进了大基金二期,持股3.5%。四代之间隔半年到一年,一档一档往上挪。核心部件国产化率,公司自报超过95%,光学件自研。
其他
光学看到14纳米就吃力。线宽比光的波长还小,得换个法子看。电子束慢,一片要扫几个小时,但分辨率到纳米级,还能顺手看到电性上的问题。另一条是给片子通电,靠电信号判,几分钟一片,快得多。两条路都不拍光学图,验证的节奏不一样:电子束要等客户腾出整条线来试,WAT插在划片道里,跟着产线一起跑。
东方晶源
东方晶源2014年在北京亦庄成立,四款电子束设备:CD-SEM量关键尺寸,EBI找缺陷,DR-SEM做缺陷复检,HV-SEM用45千伏的着陆电压往深处看。四款加起来累计出机过百台,EBI量产超过五年。发明专利260项,研发人员占47.39%。创始人俞宗强提的HPO,说穿了就是把电子束拍到的图和计算光刻的模型放进一个库跑,量出来的问题直接改到光刻参数上。
去年营收3.17亿元,同比降了一成五,收入越做越小,研发一点没跟着缩,占营收94.5%。上半年亏2.25亿元,净资产只剩1.27亿元,申报稿写明要到2029年才扭得回来。5月到6月拿到客户G一笔1.53亿元的订单,不含税,从发货到验收还要一年,快慢看验收单。
广立微
给晶圆通电测电性,广立微做的是另一头生意。WAT测试机在划片道上开测试图形,一片开几十个,测完把数据交给软件,软件算成品率、找问题出在哪道工序。这条路不拍图。靠电信号,比电子束快两个数量级,也不用等客户腾产线。测试机和软件绑着卖,软件跟着装机走,装进去以后每年收授权,客户想换得把历史数据一起搬走。
上半年出货96台,验收53台,剩下一半还在客户厂里等签字。设备先发货后验收。钱要签了字才认。合同负债比年初增了八成八,在手订单9.55亿元,增了九成。客户分两拨,后一拨验收更慢,账期也更长。软件那头是预收,验收完才逐年摊,摊几年看合同。
掩模和先进封装
还有两格没被上面几条路覆盖。掩模是光刻的母版。母版上有一个缺陷,整批片子全废,做EUV掩模检测的基本是Lasertec一家,客户全国也就三两家。先进封装反过来,2025年全球这块检测和量测才9.25亿美元,前五家合起来七成八,占得多的也只两成二。盘子小,又没人过半,新来的还站得进去。
御微
掩模图形缺陷检测,御微2019年在上海起步,2021年才把主体落到合肥,团队两百多人,研发占一半。掩模上铺了三套产品:Halo做基板检测,i6R做全景质量管理,Raptor做图形缺陷检测。Raptor-500在2025年初交给一家掩模厂,管90纳米往上的成熟制程;Raptor-600今年7月底发运,覆盖90到28纳米。一片掩模上几十亿个图形,漏一个就整批报废。
2025年11月完成股改,Pre-IPO轮增资6.65亿元,另有1.3亿元老股转让,股东总数变成78家,新进的机构二十多家。7月安徽省方面确认它在计划IPO。客户少是这行的硬约束,全国掩模厂就那么几家,做到第一也未必撑得起一家上市公司。
赛腾股份
赛腾股份在苏州,主业做消费电子自动化设备,2025年还占收入七成七,前五大客户占六成三。日本Optima在川崎做了三十多年晶圆外观检测,客户是海外的硅片厂和存储厂,2019年赛腾把七成五的股权收下来,才有了半导体这条线。消费电子那头做了十九年,苹果新品研发提前一年参与。产品是无图形、有图形、边缘、背面、复合一体五种晶圆外观检测,客户有SUMCO、SK Siltron、三星、奕斯伟、中环、金瑞泓。
HBM这件事要说清。公司在互动平台的原话是,用于HBM制程的缺陷检测设备已给三星批量供货,其他客户在谈;今年6月又说,三星那批订单已交付并陆续验收。市场传的全球仅三家、三十七台六亿元、南浔三百台产能,公司都没认过。半导体这块2025年只占收入一成八。
写在最后
十一家摆开,位置差得远。有主业的那五家,半导体是加分项,报表好看,但它们没在研发上押注,中导只花7.77%,做的是成熟制程的显示检测,半导体那条线一年九台。另外六家主要把钱扔进研发,东方晶源一年烧掉营收的九成,中科飞测三成二,换来的是产线上的一个位置,和一张还没到期的亏损单。
换道的机会在电子束和先进封装。光学这条路科磊走了五十年,存量机型、缺陷库、客户的操作习惯都攒在他那一侧,正面追要追很久。先进封装不一样,2025年全球才9.25亿美元,前五家里头名也只占两成二,国产这两年能挤进来的,也就是这里。这个口子不会一直开着。科磊往上再走一截就窄了。
设备装进厂房之前都是费用,装进去之后还要陪跑一到两年才转成收入。
全文仅作产业研究梳理,不构成投资建议。
内容转自船长产研笔记公众号,如有侵权,请联系删除。